


Chargée de souvenirs et de valeur affective, la maison de famille représente bien plus qu'un simple patrimoine immobilier. Au moment d'une succession, faut-il la vendre, la louer ou la conserver ? Entre attachement sentimental, intérêts financiers et contraintes successorales, plusieurs éléments doivent être pris en compte avant de prendre une décision.
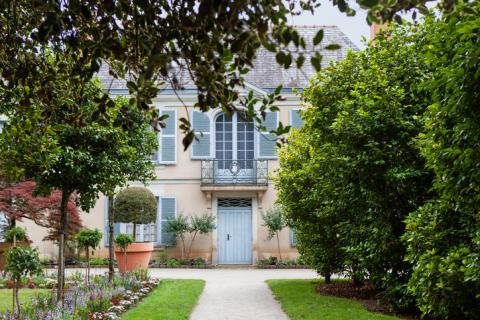
- Hériter d’une maison de famille implique d’évaluer sa valeur, ses charges et son coût réel de détention avant de décider de son avenir.
- Vendre la maison familiale peut être la solution la plus raisonnable lorsque les droits de succession ou les frais d’entretien pèsent trop lourd.
- Faire estimer le bien à sa juste valeur est essentiel pour éviter de brader un patrimoine parfois exceptionnel, notamment dans l’immobilier de prestige.
- Mettre la maison en location permet de conserver le patrimoine tout en générant des revenus, à condition d’anticiper les frais et les contraintes de gestion.
- Conserver la maison en famille suppose de s’accorder sur son utilisation, le financement des travaux et le partage des dépenses, notamment en cas d’indivision.
Hériter d'une maison de famille : quand le cœur a ses raisons
Emblématique des souvenirs d’enfance et des retrouvailles familiales, en petit comité ou autour de grandes tablées, la demeure familiale cristallise bien des émotions. Mais derrière son aura romanesque se cachent souvent des charges très concrètes, qui obligent le ou les héritiers à se pencher rapidement sur son devenir. Droits de succession, taxe foncière, entretien, assurances, travaux de rénovation, voire impôt sur la fortune immobilière (IFI) pour les patrimoines concernés… Autant de frais qui peuvent ternir ce tableau idyllique, surtout lorsqu'il s'agit d'une demeure de prestige ou d'un vaste domaine.
Le tout premier réflexe sera donc de faire estimer le bien à sa juste valeur sur le marché local et de mettre en regard son coût réel de détention avec l’usage envisagé. Et si plusieurs héritiers sont de la partie, la propriété se retrouve généralement en indivision, avec des décisions à prendre collectivement, alors que les aspirations des uns ne sont pas toujours celles des autres… Pour autant, trois grandes options se dessinent lorsque vient le temps de trancher.
Vendre : tourner la page sans brader son patrimoine
Se séparer de la maison qui a vu grandir plusieurs générations ? Juste inconcevable pour certains. Pourtant, dans certaines situations, la vente peut s'imposer comme la solution la plus raisonnable, notamment lorsque les droits de succession ou les dépenses d'entretien dépassent largement les capacités financières des héritiers, ou que le besoin de liquidités finit par dicter le choix.
Si tous les indivisaires donnent leur accord, la vente permet à chacun de récupérer une somme immédiatement disponible tout en facilitant le partage du patrimoine. Une manne bienvenue pour régler les droits de succession, exigibles en principe dans les six mois suivant un décès en France métropolitaine.
Encore faut-il vendre au juste prix, a fortiori lorsque le bien sort de l'ordinaire. Car une bastide provençale, un manoir normand ou une villa avec vue sur mer ne s'évaluent pas comme un bien classique. Solliciter plusieurs estimations, dont celle d'un spécialiste de l'immobilier de prestige, permet alors de mieux cerner le marché et de préserver la valeur d'un patrimoine rare.
Une plus-value immobilière peut être imposable si le prix de vente dépasse la valeur retenue lors de la succession, après prise en compte des frais et exonérations applicables.
Louer pour préserver et faire fructifier son héritage
Pour générer des revenus réguliers et couvrir les charges tout en conservant le patrimoine familial, la location constitue une voie intermédiaire séduisante pour nombre d’héritiers. À condition de pouvoir y consacrer un peu de temps et d’organisation, et de disposer d’un bien suffisamment attractif. Une propriété de villégiature sur la Côte d'Azur, une maison de campagne avec piscine ou un chalet de montagne peuvent ainsi séduire une clientèle en quête de séjours de caractère, dans des secteurs où la demande va bon train et où les perspectives de rendement peuvent se révéler juteuses.
Quant au choix de louer vide ou meublé, à l'année ou en saisonnier, là encore, tout dépendra du bien, de sa situation et des projets familiaux. Dans tous les cas, il est conseillé de réaliser un bilan prévisionnel réaliste et d’anticiper tous les frais inhérents à la location – gestion, entretien, fiscalité, périodes de vacance, éventuels travaux de mise aux normes… – pour transformer ce patrimoine en une source de revenus pérennes, sans en sous-estimer les règles spécifiques, les contraintes et les risques.
Conserver la maison de famille : un luxe qui se prépare
Qu’il s’agisse d’un attachement indéfectible ou d’une volonté de préserver ses racines, certaines maisons de famille ne se vendent pas. Mieux, elles se transmettent de génération en génération pour prolonger la saga familiale et perpétuer un héritage. D’autres deviennent tout simplement le nouveau lieu de résidence de l’un des enfants, à titre principal ou secondaire, ou continuent d’accueillir la famille à l’occasion des week-ends et des grandes vacances.
Un projet qui a du sens et qui peut être porté par un seul héritier, lequel rachète les parts des autres pour devenir l'unique propriétaire, ou par toute la fratrie, qui choisit alors de conserver la maison en indivision. Dans ce cas, il faudra s'accorder sur les modalités de partage de la propriété et fixer clairement les règles du jeu : qui utilise la maison, à quelles périodes, qui finance les travaux et comment sont réparties les dépenses ? Si une convention d'indivision établie devant notaire peut formaliser cette organisation, la création d'une SCI familiale peut aussi être envisagée, à condition d'en mesurer les frais et les contraintes.
Vendre, louer ou conserver la maison familiale... Quelle que soit l’option envisagée, la décision doit être collégiale. Si, en indivision, les actes de gestion courante peuvent généralement être décidés à la majorité des deux tiers des droits, la vente exige en principe l’unanimité. À défaut d’accord, le notaire peut intervenir.


Pouvez-vous nous préciser pourquoi ? (facultatif)